Domain kindergeldstelle.de kaufen?
Wir ziehen mit dem Projekt
kindergeldstelle.de um.
Sind Sie am Kauf der Domain
kindergeldstelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kindergeldstelle.de kaufen?
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für GuV
Top-Angebote
Produkte zum Begriff GuV:
-
Félix Solís Guv' Nor Tinto 14% Vol. Rotwein Lieblich aus SpanienEin Wein, der sich nicht anpasst, sondern auffällt. Der Guv’nor Tinto ist eine kraftvolle Cuvée aus Tempranillo und Syrah – hergestellt unter der Philosophie von Félix Solís, die kompromisslose Qualität und authentischen Genuss verkörpert und bekannt für seine hervorragende Weinproduktion in Spanien ist. Dieser Rotwein eignet sich perfekt für den persönlichen Feierabend oder eine gesellige Runde mit Freunden. Die Entscheidung, auf einen Barrique-Ausbau zu verzichten, unterstreicht die Idee eines zugänglichen Weins mit purer Frucht. So entsteht ein fruchtiger Wein, der nicht durch Regeln, sondern durch Charakter überzeugt. Im Glas präsentiert sich der Guv’nor von Félix Solís in einem intensiven Kirschrot. Das Bouquet entfaltet fruchtige Noten von dunklen Beeren, reifen Pflaumen und feinen Röstaromen, die den Gaumen erfreuen. Der Gaumen wird von einem runden, harmonischen Körper umspielt – weich, ausgewogen und mit einem angenehm frischen Nachhall, der perfekt mit den intensiven Aromen harmoniert. Diese Frische wird von den roten Trauben wunderschön betont. Der moderate Restzuckergehalt verleiht dem Wein eine charmante Süffigkeit, ohne banal zu wirken. Dabei bleibt der Wein lebendig und frisch. Am besten genießt man ihn leicht gekühlt bei etwa 16–18 °C.6,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Öffentliche Fördermittel und Zuschüsse, Fachbücher von Tanja EbbingUm wettbewerbsfähig und zukunftsfähig zu bleiben, müssen Unternehmen sich neu ausrichten. Ob Erweiterung des Geschäftsgebäudes oder Entwicklung digitaler Geschäftsmodelle - mit öffentlichen Fördermitteln können existenzielle Herausforderungen finanziert und bewältigt werden. Die Autorin bietet einen Überblick über die Förderlandschaft für kleine und mittlere Unternehmen (KMU). Mithilfe praxiserprobter Tools und Methoden wird eine professionelle Bedarfsermittlung, Recherche und Analyse bis zum Abruf der Mittel ermöglicht. Sie beschreibt Chancen und Risiken und gibt Tipps jenseits der veröffentlichten Fördermittelrichtlinien. Ihr Buch erklärt den Beratungsprozess vom ersten Kundenkontakt über die Beantragung bis zum Abruf der Mittel mit echten Praxisfällen. Anhand ausgewählter Beispiele der Investitions- und Digitalisierungsförderung wird die Kombinierbarkeit von Förderprogrammen analysiert. Unternehmer:innen erhalten zudem konkrete Hilfestellung bei der Suche nach einem kompetenten Fördermittelberater. Sie erfahren, welchen Anforderungen dieser entsprechen sollte und was bei der Vertragsgestaltung und Zusammenarbeit zu beachten ist. Inhalte: Grundlagen von öffentlichen Fördermitteln, wichtige Projektdaten: Unternehmensdaten, KMU-Kriterien prüfen, geplantes Vorhaben, Zusammenarbeit zwischen Unternehmer und KMU-Fördermittelberater zur Entwicklung eines Fördermittelprojektes, Fördermittelrecherche und -analyse, die Beantragung bis zur Auszahlung in der Praxis anhand von echten Praxisfällen, deutsche Bundes- und Länderzuschüsse, EU-Zuschüsse, Abruf von öffentlichen Zuschüssen. Die digitale und kostenfreie Ergänzung zu Ihrem Buch auf myBook+: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systemische Therapie – Fallkonzeption, Therapieplanung, Antragsverfahren, Fachbücher von Rüdiger RetzlaffDie sozialrechtliche Anerkennung der Systemischen Therapie eröffnet neue Möglichkeiten, bringt jedoch auch etliche Herausforderungen mit sich. Rüdiger Retzlaff nimmt die Neuerung zum Anlass, einen aktuellen Leitfaden für den gesamten Prozess einer Systemischen Therapie vorzulegen: - Wie sieht eine schlüssige systemische Fallkonzeption aus? - Wie erstellt man einen passenden Behandlungsplan? - Wie lassen sich die einzelnen Schritte im therapeutischen Alltag effizient umsetzen? - Was ist bei der kassenfinanzierten Therapie zu beachten? Rüdiger Retzlaff gibt zunächst Einblick in die besonderen ätiologischen Modelle der Systemischen Therapie und in die Wirkfaktoren von Psychotherapie im Allgemeinen. Den Kern des Buches bilden praktische Anleitungen, wie im Erstgespräch und den Folgegesprächen eine gemeinsame Systemanalyse entwickelt, das systemische Erklärungsmodell eingesetzt und ein stringenter Behandlungsplan erstellt werden können. Zu wichtigen Diagnosegruppen wird das störungsspezifische Wissen kompakt dargestellt und durch Anregungen für Interventionen in der Praxis umgesetzt. In weiteren Kapiteln werden die relevanten formalen Bestimmungen der gesetzlichen und privaten Krankenkassen sowie der Beihilfe vorgestellt und anhand von Fallbeispielen für Kassenanträge illustriert. Rüdiger Retzlaff hat als Gutachter bei der Kassenärztlichen Bundesvereinigung die sozialrechtliche Anerkennung der Systemischen Therapie massgeblich mitentwickelt und über Jahre begleitet. Heute lehrt er am Helm Stierlin Institut in Heidelberg.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
-
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **
Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **
Top-Angebote
Produkte zum Begriff GuV:
-
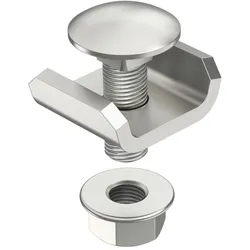
OBO Bettermann Vertr U-Verbinder GUV 6 FTGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=jaOberflächenschutz=feuerverzinktFarbe=zink41,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr U-Verbinder GUV 6 A2Gelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=rostfreier StahlRostfreier Stahl, gebeizt=jaWerkstoffgüte=rost- und säurebeständiger StahlOberflächenschutz=sonstigeFarbe=edelstahl52,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Félix Solís Guv' Nor Tinto 14% Vol. Rotwein Lieblich aus SpanienEin Wein, der sich nicht anpasst, sondern auffällt. Der Guv’nor Tinto ist eine kraftvolle Cuvée aus Tempranillo und Syrah – hergestellt unter der Philosophie von Félix Solís, die kompromisslose Qualität und authentischen Genuss verkörpert und bekannt für seine hervorragende Weinproduktion in Spanien ist. Dieser Rotwein eignet sich perfekt für den persönlichen Feierabend oder eine gesellige Runde mit Freunden. Die Entscheidung, auf einen Barrique-Ausbau zu verzichten, unterstreicht die Idee eines zugänglichen Weins mit purer Frucht. So entsteht ein fruchtiger Wein, der nicht durch Regeln, sondern durch Charakter überzeugt. Im Glas präsentiert sich der Guv’nor von Félix Solís in einem intensiven Kirschrot. Das Bouquet entfaltet fruchtige Noten von dunklen Beeren, reifen Pflaumen und feinen Röstaromen, die den Gaumen erfreuen. Der Gaumen wird von einem runden, harmonischen Körper umspielt – weich, ausgewogen und mit einem angenehm frischen Nachhall, der perfekt mit den intensiven Aromen harmoniert. Diese Frische wird von den roten Trauben wunderschön betont. Der moderate Restzuckergehalt verleiht dem Wein eine charmante Süffigkeit, ohne banal zu wirken. Dabei bleibt der Wein lebendig und frisch. Am besten genießt man ihn leicht gekühlt bei etwa 16–18 °C.6,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Öffentliche Fördermittel und Zuschüsse, Fachbücher von Tanja EbbingUm wettbewerbsfähig und zukunftsfähig zu bleiben, müssen Unternehmen sich neu ausrichten. Ob Erweiterung des Geschäftsgebäudes oder Entwicklung digitaler Geschäftsmodelle - mit öffentlichen Fördermitteln können existenzielle Herausforderungen finanziert und bewältigt werden. Die Autorin bietet einen Überblick über die Förderlandschaft für kleine und mittlere Unternehmen (KMU). Mithilfe praxiserprobter Tools und Methoden wird eine professionelle Bedarfsermittlung, Recherche und Analyse bis zum Abruf der Mittel ermöglicht. Sie beschreibt Chancen und Risiken und gibt Tipps jenseits der veröffentlichten Fördermittelrichtlinien. Ihr Buch erklärt den Beratungsprozess vom ersten Kundenkontakt über die Beantragung bis zum Abruf der Mittel mit echten Praxisfällen. Anhand ausgewählter Beispiele der Investitions- und Digitalisierungsförderung wird die Kombinierbarkeit von Förderprogrammen analysiert. Unternehmer:innen erhalten zudem konkrete Hilfestellung bei der Suche nach einem kompetenten Fördermittelberater. Sie erfahren, welchen Anforderungen dieser entsprechen sollte und was bei der Vertragsgestaltung und Zusammenarbeit zu beachten ist. Inhalte: Grundlagen von öffentlichen Fördermitteln, wichtige Projektdaten: Unternehmensdaten, KMU-Kriterien prüfen, geplantes Vorhaben, Zusammenarbeit zwischen Unternehmer und KMU-Fördermittelberater zur Entwicklung eines Fördermittelprojektes, Fördermittelrecherche und -analyse, die Beantragung bis zur Auszahlung in der Praxis anhand von echten Praxisfällen, deutsche Bundes- und Länderzuschüsse, EU-Zuschüsse, Abruf von öffentlichen Zuschüssen. Die digitale und kostenfreie Ergänzung zu Ihrem Buch auf myBook+: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
Ähnliche Suchbegriffe für GuV
-
Systemische Therapie – Fallkonzeption, Therapieplanung, Antragsverfahren, Fachbücher von Rüdiger RetzlaffDie sozialrechtliche Anerkennung der Systemischen Therapie eröffnet neue Möglichkeiten, bringt jedoch auch etliche Herausforderungen mit sich. Rüdiger Retzlaff nimmt die Neuerung zum Anlass, einen aktuellen Leitfaden für den gesamten Prozess einer Systemischen Therapie vorzulegen: - Wie sieht eine schlüssige systemische Fallkonzeption aus? - Wie erstellt man einen passenden Behandlungsplan? - Wie lassen sich die einzelnen Schritte im therapeutischen Alltag effizient umsetzen? - Was ist bei der kassenfinanzierten Therapie zu beachten? Rüdiger Retzlaff gibt zunächst Einblick in die besonderen ätiologischen Modelle der Systemischen Therapie und in die Wirkfaktoren von Psychotherapie im Allgemeinen. Den Kern des Buches bilden praktische Anleitungen, wie im Erstgespräch und den Folgegesprächen eine gemeinsame Systemanalyse entwickelt, das systemische Erklärungsmodell eingesetzt und ein stringenter Behandlungsplan erstellt werden können. Zu wichtigen Diagnosegruppen wird das störungsspezifische Wissen kompakt dargestellt und durch Anregungen für Interventionen in der Praxis umgesetzt. In weiteren Kapiteln werden die relevanten formalen Bestimmungen der gesetzlichen und privaten Krankenkassen sowie der Beihilfe vorgestellt und anhand von Fallbeispielen für Kassenanträge illustriert. Rüdiger Retzlaff hat als Gutachter bei der Kassenärztlichen Bundesvereinigung die sozialrechtliche Anerkennung der Systemischen Therapie massgeblich mitentwickelt und über Jahre begleitet. Heute lehrt er am Helm Stierlin Institut in Heidelberg.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goliath 932232 Shit Happens - Eltern DaseinDas Kartenspiel „Shit Happens – Eltern Dasein“ stellt die Herausforderungen des Familienalltags auf humorvolle Weise dar. Hier geht es darum, die skurrilsten und unangenehmsten Situationen aus dem Leben mit Kindern auf einer Skala richtig einzuordnen. geeignet ab 18 Jahren für 2 oder mehr Personen bewertet lustige und peinliche Eltern-Situationen auf dem Elendsindex Dieses Gesellschaftsspiel ist eine unterhaltsame Ergänzung für jeden Spieleabend unter Erwachsenen. Die Spieler ziehen Karten mit verschiedenen Szenarien, die nur Eltern kennen, und müssen deren „Schlimmheitsgrad“ auf einer Skala von 1 bis 100 einschätzen. Wer die Karten korrekt in die eigene Reihe einordnet, sammelt sie. Das Ziel ist es, als erste Person zehn Karten zu sammeln und damit die Runde für sich zu entscheiden.13,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
-
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
-
Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **
-
Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.