Domain kindergeldstelle.de kaufen?
Wir ziehen mit dem Projekt
kindergeldstelle.de um.
Sind Sie am Kauf der Domain
kindergeldstelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kindergeldstelle.de kaufen?
Welche Bank KfW 270?
Die KfW 270 ist ein Förderprogramm der Kreditanstalt für Wiederaufbau (KfW) in Deutschland. Es richtet sich an Unternehmen, die in erneuerbare Energien investieren möchten. Die KfW 270 bietet zinsgünstige Darlehen und Tilgungszuschüsse für Projekte im Bereich der erneuerbaren Energien. Unternehmen können damit beispielsweise in Solaranlagen, Windkraftanlagen oder Biomasseanlagen investieren. Welche Bank die KfW 270 anbietet, hängt davon ab, mit welcher Bank das Unternehmen zusammenarbeitet und wo es seinen Firmensitz hat. Es ist ratsam, sich direkt bei der KfW oder bei der Hausbank über die genauen Konditionen und Möglichkeiten des Förderprogramms zu informieren. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **


Ähnliche Suchbegriffe für KfW-Bank
Top-Angebote
Produkte zum Begriff KfW-Bank:
-
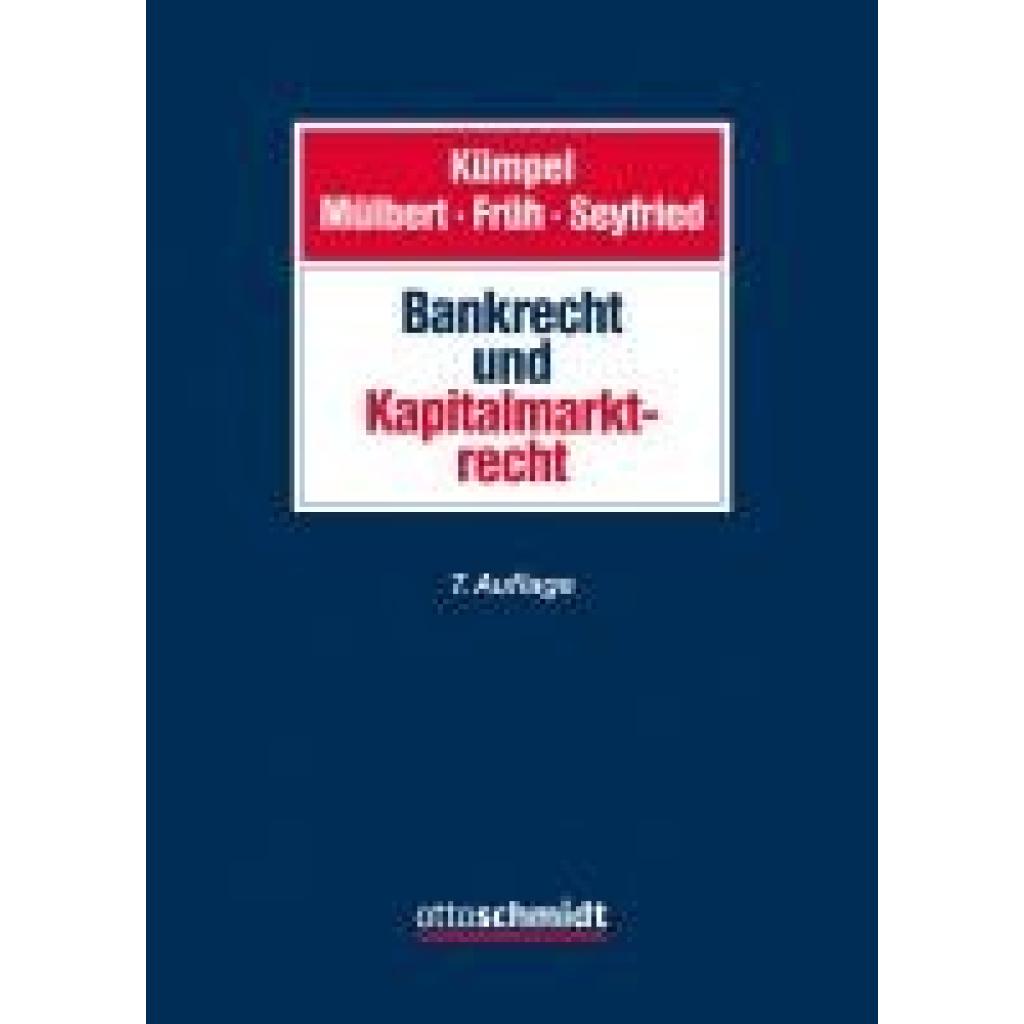
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Bank bietet KfW Kredite an?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt selbst keine Kredite an Privatpersonen oder Unternehmen, sondern arbeitet mit verschiedenen Banken zusammen, die KfW-Kredite anbieten. Diese Banken sind in der Regel Partnerbanken der KfW und nehmen Anträge für KfW-Förderkredite entgegen. Zu den bekanntesten Partnerbanken der KfW gehören beispielsweise die Sparkassen, Volksbanken und Raiffeisenbanken. Interessenten können sich bei ihrer Hausbank oder online über die KfW-Website informieren, welche Banken KfW-Kredite anbieten. **
-
Welche Bank arbeitet mit der KfW zusammen?
Welche Bank arbeitet mit der KfW zusammen? Die KfW arbeitet mit verschiedenen Banken zusammen, um ihre Förderprogramme umzusetzen. Dazu gehören unter anderem die Sparkassen, Genossenschaftsbanken, Privatbanken und Landesbanken. Diese Banken fungieren als Partner der KfW und bieten die Kredite und Finanzierungen im Rahmen der Förderprogramme an. Durch die Zusammenarbeit mit verschiedenen Banken kann die KfW eine breite Palette an Finanzierungsmöglichkeiten anbieten und so Unternehmen, Kommunen und Privatpersonen unterstützen. **
-
Sind KFW Zuschüsse steuerpflichtig?
Sind KFW Zuschüsse steuerpflichtig? Ja, KFW Zuschüsse sind grundsätzlich steuerpflichtig, da sie als Einnahmen betrachtet werden. Allerdings gibt es Ausnahmen, wie beispielsweise bei Zuschüssen für energieeffiziente Sanierungsmaßnahmen, die unter bestimmten Voraussetzungen steuerfrei sein können. Es ist daher ratsam, sich bei steuerlichen Fragen bezüglich KFW Zuschüssen an einen Steuerberater zu wenden, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. Es ist wichtig, alle relevanten Unterlagen und Belege aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Zuschüsse ordnungsgemäß behandelt wurden. **
-
Was hat die Bank von einem KfW Kredit?
Was hat die Bank von einem KfW Kredit? Die Bank profitiert von einem KfW Kredit, da sie durch die Vergabe des Kredits Zinsen und Gebühren einnimmt. Zudem stärkt die Zusammenarbeit mit der KfW das Image der Bank als vertrauenswürdiger Partner für nachhaltige Finanzierungen. Darüber hinaus kann die Bank durch die Vergabe von KfW Krediten ihr Portfolio diversifizieren und ihr Risiko streuen. Nicht zuletzt trägt die Vergabe von KfW Krediten dazu bei, dass die Bank einen Beitrag zur Förderung von Umwelt- und Klimaschutz leistet. **

Wann werden KfW Zuschüsse ausgezahlt?
KfW Zuschüsse werden in der Regel nach erfolgreicher Prüfung des Antrags und der eingereichten Unterlagen ausgezahlt. Dies kann einige Wochen in Anspruch nehmen, da die KfW eine genaue Überprüfung der Förderfähigkeit und der eingereichten Kosten durchführt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um Verzögerungen bei der Auszahlung zu vermeiden. Nach Genehmigung des Antrags erfolgt die Auszahlung in der Regel auf das angegebene Konto des Antragstellers. Es empfiehlt sich, regelmäßig den Status des Antrags zu überprüfen und bei Fragen oder Unklarheiten Kontakt mit der KfW aufzunehmen. **
Wie hoch sind KfW Zuschüsse?
Die Höhe der KfW-Zuschüsse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Förderprogramm, für das man sich bewirbt, der Art des Vorhabens und der Energieeffizienz des geplanten Projekts. In der Regel können die Zuschüsse zwischen 10% und 40% der förderfähigen Kosten betragen. Es ist wichtig, sich vor der Antragstellung über die genauen Konditionen und Voraussetzungen des jeweiligen Förderprogramms zu informieren, um eine realistische Einschätzung der möglichen Zuschusshöhe zu erhalten. Zudem können auch weitere Fördermittel, wie beispielsweise zinsgünstige Darlehen, in Kombination mit den Zuschüssen der KfW beantragt werden, um die Finanzierung des Projekts zu optimieren. **
Top-Angebote
Produkte zum Begriff KfW-Bank:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank KfW 270?
Die KfW 270 ist ein Förderprogramm der Kreditanstalt für Wiederaufbau (KfW) in Deutschland. Es richtet sich an Unternehmen, die in erneuerbare Energien investieren möchten. Die KfW 270 bietet zinsgünstige Darlehen und Tilgungszuschüsse für Projekte im Bereich der erneuerbaren Energien. Unternehmen können damit beispielsweise in Solaranlagen, Windkraftanlagen oder Biomasseanlagen investieren. Welche Bank die KfW 270 anbietet, hängt davon ab, mit welcher Bank das Unternehmen zusammenarbeitet und wo es seinen Firmensitz hat. Es ist ratsam, sich direkt bei der KfW oder bei der Hausbank über die genauen Konditionen und Möglichkeiten des Förderprogramms zu informieren. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Bank bietet KfW Kredite an?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt selbst keine Kredite an Privatpersonen oder Unternehmen, sondern arbeitet mit verschiedenen Banken zusammen, die KfW-Kredite anbieten. Diese Banken sind in der Regel Partnerbanken der KfW und nehmen Anträge für KfW-Förderkredite entgegen. Zu den bekanntesten Partnerbanken der KfW gehören beispielsweise die Sparkassen, Volksbanken und Raiffeisenbanken. Interessenten können sich bei ihrer Hausbank oder online über die KfW-Website informieren, welche Banken KfW-Kredite anbieten. **
-
Welche Bank arbeitet mit der KfW zusammen?
Welche Bank arbeitet mit der KfW zusammen? Die KfW arbeitet mit verschiedenen Banken zusammen, um ihre Förderprogramme umzusetzen. Dazu gehören unter anderem die Sparkassen, Genossenschaftsbanken, Privatbanken und Landesbanken. Diese Banken fungieren als Partner der KfW und bieten die Kredite und Finanzierungen im Rahmen der Förderprogramme an. Durch die Zusammenarbeit mit verschiedenen Banken kann die KfW eine breite Palette an Finanzierungsmöglichkeiten anbieten und so Unternehmen, Kommunen und Privatpersonen unterstützen. **
Ähnliche Suchbegriffe für KfW-Bank
-
Sind KFW Zuschüsse steuerpflichtig?
Sind KFW Zuschüsse steuerpflichtig? Ja, KFW Zuschüsse sind grundsätzlich steuerpflichtig, da sie als Einnahmen betrachtet werden. Allerdings gibt es Ausnahmen, wie beispielsweise bei Zuschüssen für energieeffiziente Sanierungsmaßnahmen, die unter bestimmten Voraussetzungen steuerfrei sein können. Es ist daher ratsam, sich bei steuerlichen Fragen bezüglich KFW Zuschüssen an einen Steuerberater zu wenden, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. Es ist wichtig, alle relevanten Unterlagen und Belege aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Zuschüsse ordnungsgemäß behandelt wurden. **
-
Was hat die Bank von einem KfW Kredit?
Was hat die Bank von einem KfW Kredit? Die Bank profitiert von einem KfW Kredit, da sie durch die Vergabe des Kredits Zinsen und Gebühren einnimmt. Zudem stärkt die Zusammenarbeit mit der KfW das Image der Bank als vertrauenswürdiger Partner für nachhaltige Finanzierungen. Darüber hinaus kann die Bank durch die Vergabe von KfW Krediten ihr Portfolio diversifizieren und ihr Risiko streuen. Nicht zuletzt trägt die Vergabe von KfW Krediten dazu bei, dass die Bank einen Beitrag zur Förderung von Umwelt- und Klimaschutz leistet. **
-
Wann werden KfW Zuschüsse ausgezahlt?
KfW Zuschüsse werden in der Regel nach erfolgreicher Prüfung des Antrags und der eingereichten Unterlagen ausgezahlt. Dies kann einige Wochen in Anspruch nehmen, da die KfW eine genaue Überprüfung der Förderfähigkeit und der eingereichten Kosten durchführt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um Verzögerungen bei der Auszahlung zu vermeiden. Nach Genehmigung des Antrags erfolgt die Auszahlung in der Regel auf das angegebene Konto des Antragstellers. Es empfiehlt sich, regelmäßig den Status des Antrags zu überprüfen und bei Fragen oder Unklarheiten Kontakt mit der KfW aufzunehmen. **
-
Wie hoch sind KfW Zuschüsse?
Die Höhe der KfW-Zuschüsse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Förderprogramm, für das man sich bewirbt, der Art des Vorhabens und der Energieeffizienz des geplanten Projekts. In der Regel können die Zuschüsse zwischen 10% und 40% der förderfähigen Kosten betragen. Es ist wichtig, sich vor der Antragstellung über die genauen Konditionen und Voraussetzungen des jeweiligen Förderprogramms zu informieren, um eine realistische Einschätzung der möglichen Zuschusshöhe zu erhalten. Zudem können auch weitere Fördermittel, wie beispielsweise zinsgünstige Darlehen, in Kombination mit den Zuschüssen der KfW beantragt werden, um die Finanzierung des Projekts zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.